

Một kỳ kinh doanh có lãi đã đưa Capitaland Tower trở lại vùng lợi nhuận sau nhiều năm thua lỗ. Nhưng phía sau con số 331,5 tỷ đồng lợi nhuận là một bảng cân đối biến động mạnh: vốn chủ sở hữu chuyển từ âm sang dương, trong khi tổng nợ phải trả tăng gần 370%, lên hơn 68.200 tỷ đồng.
💰 Thoát lỗ sau nhiều năm, nhưng “câu chuyện” nằm ở bảng cân đối
Theo công bố thông tin định kỳ về tình hình tài chính gửi HNX, Công ty TNHH Capitaland Tower ghi nhận 331,5 tỷ đồng lợi nhuận sau thuế trong 6 tháng đầu năm 2026.
Đây là kỳ có lãi đáng chú ý sau chuỗi thua lỗ hàng nghìn tỷ đồng kéo dài từ năm 2022.
Tuy nhiên, mức lợi nhuận này chưa phải điểm gây chú ý nhất.
Tại ngày 30/6/2026, tổng nợ phải trả của Capitaland Tower đã lên tới 68.209 tỷ đồng, trong khi một năm trước chỉ khoảng 14.515 tỷ đồng.
Tức chỉ sau một năm, quy mô nợ phải trả đã tăng thêm gần 53.700 tỷ đồng, tương đương gần 370%.
Một doanh nghiệp vừa trở lại có lãi, nhưng quy mô nghĩa vụ tài chính lại phình lên rất mạnh.
📈 Vốn chủ sở hữu từ âm 7.000 tỷ lên hơn 11.000 tỷ
Ở chiều ngược lại, vốn chủ sở hữu của Capitaland Tower đã có màn thay đổi rất lớn.
Cuối tháng 6/2026, vốn chủ sở hữu đạt hơn 11.283 tỷ đồng, trong khi kỳ trước âm khoảng 7.046 tỷ đồng.
Sự thay đổi này gắn với đợt tăng vốn điều lệ diễn ra trong tháng 8/2025.
Theo đó, vốn điều lệ của doanh nghiệp được nâng từ 2.070 tỷ đồng lên 22.520 tỷ đồng.
Nhờ quy mô vốn chủ sở hữu chuyển sang dương, hệ số nợ phải trả trên tổng tài sản cũng giảm xuống khoảng 0,86 lần, từ mức 1,94 lần của kỳ trước.
Tuy nhiên, nếu nhìn riêng tỷ lệ nợ trên vốn chủ sở hữu, con số vẫn ở mức cao: khoảng 6,05 lần.
Nói cách khác, việc vốn chủ được “kéo” từ âm sang dương đã cải thiện đáng kể cấu trúc tài chính trên sổ sách, nhưng đòn bẩy vẫn rất lớn.
🚨 Điểm đáng chú ý nhất: khả năng thanh toán ngắn hạn lao dốc
Nếu vốn chủ sở hữu là điểm sáng, khả năng thanh toán ngắn hạn lại là dấu hiệu cần theo dõi.
Hệ số thanh toán ngắn hạn của Capitaland Tower giảm mạnh từ 2,43 lần xuống chỉ còn 0,34 lần.
Hệ số thanh toán nhanh cũng ở mức 0,34 lần.
Điều đó cho thấy tại thời điểm cuối tháng 6/2026, tài sản ngắn hạn của doanh nghiệp thấp hơn đáng kể so với các nghĩa vụ nợ ngắn hạn.
Đây là một thay đổi rất lớn so với kỳ trước, khi hệ số thanh toán ở mức trên 2 lần.
Vì vậy, bài toán của Capitaland Tower lúc này không chỉ nằm ở việc “đã có lãi trở lại”, mà còn là doanh nghiệp sẽ xoay xở dòng tiền như thế nào trước quy mô nghĩa vụ ngắn hạn lớn hơn nhiều.
🏦 3 lô trái phiếu hơn 9.830 tỷ đồng đã được trả lãi
Trong 6 tháng đầu năm, Capitaland Tower thực hiện thanh toán lãi cho 3 lô trái phiếu, tổng giá trị theo mệnh giá hơn 9.830 tỷ đồng.
Các khoản thanh toán được thực hiện vào ngày 26/1/2026, với tổng số tiền lãi khoảng 13,9 tỷ đồng.
Đáng chú ý, đây không phải lần đầu doanh nghiệp có những động thái lớn với danh mục trái phiếu.
Capitaland Tower từng phát hành 4 lô trái phiếu trong năm 2023, tổng giá trị theo mệnh giá gần 12.240 tỷ đồng, kỳ hạn đến tháng 7/2028 và lãi suất phát hành 1%/năm.
Sau đó, doanh nghiệp lần lượt mua lại trái phiếu trước hạn trong năm 2025 và đầu năm 2026.
Đến tháng 3/2026, Capitaland Tower đã hoàn tất mua lại các lô trái phiếu còn lưu hành.
Như vậy, một nghịch lý xuất hiện trên bảng cân đối: doanh nghiệp đã sạch nợ trái phiếu, nhưng tổng nợ phải trả lại tăng vọt.
Điều này cho thấy cần nhìn rộng hơn vào toàn bộ cấu trúc nguồn vốn thay vì chỉ tập trung vào riêng dư nợ trái phiếu.
🏙️ Đằng sau Capitaland Tower là một trong những dự án lớn tại trung tâm TP.HCM
Capitaland Tower được thành lập ngày 4/4/2016, hoạt động chính trong lĩnh vực kinh doanh bất động sản.
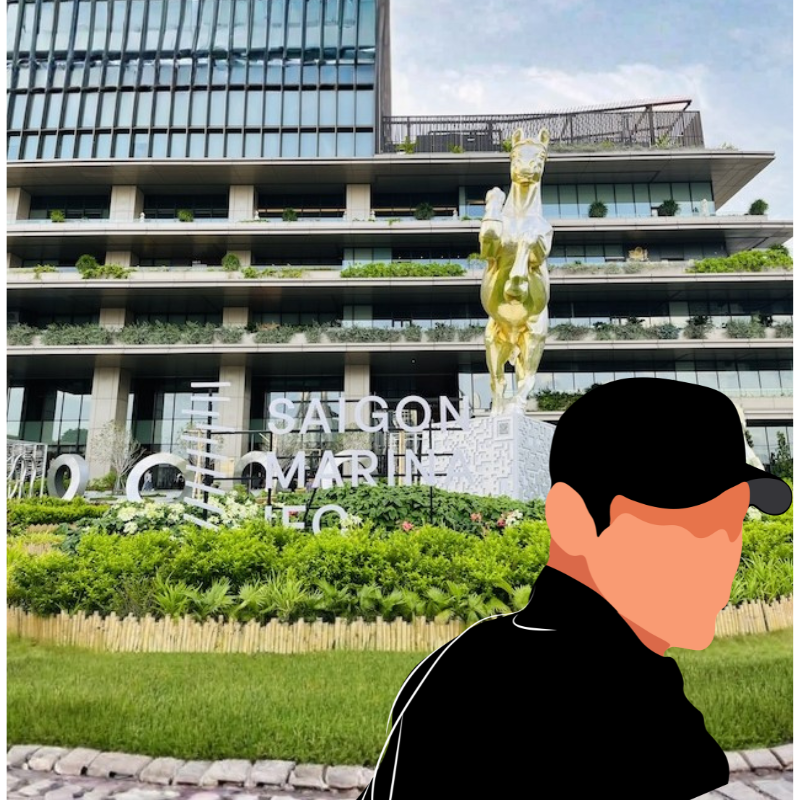
Doanh nghiệp gắn với dự án Saigon Marina IFC, tòa tháp 55 tầng tại số 2 Tôn Đức Thắng, phường Sài Gòn, TP.HCM.
Dự án ban đầu mang tên The Sun Tower, sau đó được phát triển thành Saigon Marina International Financial Centre (Saigon Marina IFC).
Đây là một dự án bất động sản có quy mô lớn nằm tại khu vực trung tâm thành phố.
Chính vì vậy, những biến động về vốn, nợ và dòng tiền tại Capitaland Tower không chỉ là câu chuyện của một doanh nghiệp bất động sản đơn lẻ, mà còn gắn với quá trình hình thành và phát triển một tài sản quy mô lớn tại khu trung tâm TP.HCM.
🔄 Một bên sạch trái phiếu, một bên huy động gần 10.200 tỷ đồng
Đáng chú ý hơn, trong thời gian Capitaland Tower hoàn tất việc mua lại các lô trái phiếu còn lưu hành, Công ty TNHH Đầu tư Marina Center lại huy động một lô trái phiếu có quy mô gần 10.200 tỷ đồng, kỳ hạn tới 10 năm.
Mục đích của thương vụ là nhận chuyển nhượng toàn bộ cổ phần của CTCP Capitaland Central Tower.
Capitaland Central Tower hiện có vốn khoảng 7.459 tỷ đồng, và ông Lương Phan Sơn là cổ đông sáng lập.
Trong khi đó, ông Lương Phan Sơn cũng là Chủ tịch HĐQT và một trong hai người đại diện pháp luật của Capitaland Tower.
Những chuyển động này khiến hệ sinh thái doanh nghiệp liên quan đến Saigon Marina IFC trở thành một mạng lưới dòng vốn đáng chú ý, với nhiều giao dịch vốn và huy động tài chính diễn ra trong cùng giai đoạn.
📊 331 tỷ đồng lợi nhuận chưa phải câu trả lời cuối cùng
Capitaland Tower đang có một bức tranh tài chính với nhiều gam màu trái chiều.
Lợi nhuận sau thuế: 331,5 tỷ đồng.
Vốn chủ sở hữu: từ âm 7.046 tỷ lên dương 11.283 tỷ đồng.
Nhưng đồng thời:
Nợ phải trả: từ 14.515 tỷ lên 68.209 tỷ đồng.
Hệ số thanh toán ngắn hạn: từ 2,43 lần xuống 0,34 lần.
Vì vậy, điểm đáng chú ý nhất không nằm ở việc Capitaland Tower đã có một kỳ lợi nhuận dương.
Điều thị trường cần nhìn kỹ hơn là quy mô nợ tăng lên từ đâu, dòng tiền sẽ được tạo ra như thế nào và liệu tài sản của doanh nghiệp có đủ khả năng chuyển hóa thành tiền để đáp ứng các nghĩa vụ đến hạn hay không.
Một kỳ có lãi có thể đánh dấu sự thay đổi của kết quả kinh doanh.
Nhưng với một doanh nghiệp đang mang bảng cân đối hơn 68.000 tỷ đồng nợ phải trả, câu chuyện lớn hơn vẫn là dòng tiền.
