LÃI DỊCH VỤ NGÂN HÀNG BÙNG NỔ: AI ĐANG DẪN ĐẦU, TIỀN ĐẾN TỪ ĐÂU?
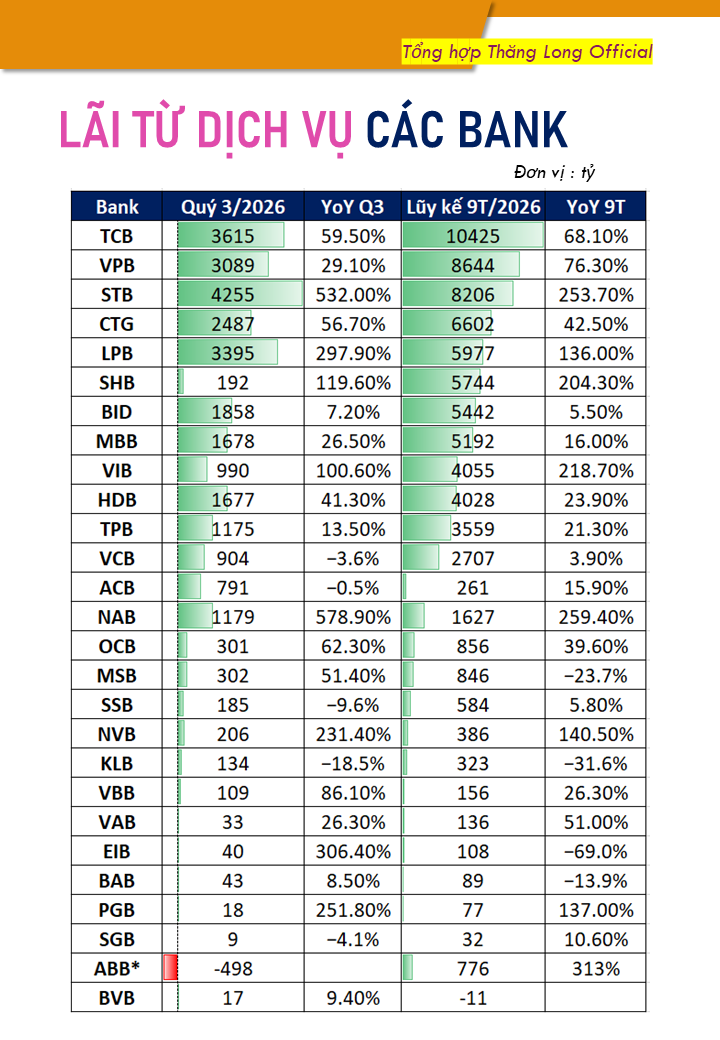
Bên cạnh hoạt động tín dụng, thu nhập dịch vụ đang trở thành nguồn đóng góp ngày càng quan trọng đối với lợi nhuận ngân hàng. Số liệu 9 tháng đầu năm 2026 cho thấy nhiều nhà băng tăng trưởng bằng lần, nhưng động lực và chất lượng nguồn thu có sự khác biệt đáng kể.
Thứ nhất, nhóm dẫn đầu về quy mô: TCB, VPB và STB.
Techcombank đứng đầu với 10.425 tỷ đồng lãi thuần dịch vụ, tăng 68,1%; tiếp theo là VPBank đạt 8.644 tỷ đồng, tăng 76,3% và Sacombank đạt 8.206 tỷ đồng, tăng 253,7%.
TCB hưởng lợi từ hệ sinh thái khách hàng doanh nghiệp, thanh toán, quản lý dòng tiền, thẻ và bảo hiểm. VPB có lợi thế từ hệ sinh thái ngân hàng, tài chính tiêu dùng, chứng khoán và bảo hiểm, giúp mở rộng hoạt động bán chéo sản phẩm.
Thứ hai, nhóm tăng trưởng đột biến: STB, LPB, SHB, VIB và NAB.
STB tăng 254%, LPB tăng 136%, SHB tăng 204%, VIB tăng 219% và NAB tăng 259%.
Tuy nhiên, động lực tăng trưởng không giống nhau. Tại STB, nguồn thu tăng mạnh chủ yếu đến từ phí hợp tác với các đối tác doanh nghiệp. LPB ghi nhận riêng khoản thu dịch vụ khác 3.326 tỷ đồng trong quý III, trong khi các mảng truyền thống gần như đi ngang.
SHB nổi bật với nghiệp vụ mua hẳn miễn truy đòi bộ chứng từ, thúc đẩy thu nhập dịch vụ thanh toán. Trong khi đó, VIB có lợi thế bán lẻ và thẻ, nhưng chưa đủ thuyết minh để xác định nguồn đóng góp chính vào mức tăng đột biến.
Thứ ba, nhóm ngân hàng quốc doanh: CTG nổi bật hơn BID và VCB.
VietinBank đạt 6.602 tỷ đồng lãi dịch vụ, tăng 42,5%, chủ yếu nhờ bảo hiểm và thanh toán. BID VCB tăng trưởng chậm dưới 10%
Thứ tư, nhóm suy giảm: EIB, KLB, MSB và BAB.
EIB giảm mạnh nhất, tới 69%, chủ yếu do doanh thu phí sụt giảm trong nửa đầu năm, giữa quá trình tái cơ cấu hoạt động. KLB giảm 31,6%, MSB giảm 23,7% và BAB giảm 13,9%.
Riêng MSB có tín hiệu cải thiện khi lãi dịch vụ quý III tăng 51,4% so với cùng kỳ.
Nhìn tổng thể, thu nhập dịch vụ đang trở thành động lực tăng trưởng ngày càng quan trọng của ngành ngân hàng, đặc biệt trong bối cảnh biên lãi ròng chịu áp lực. Xu hướng dài hạn là chuyển từ mô hình phụ thuộc vào tín dụng sang khai thác toàn diện hệ sinh thái khách hàng, thông qua thanh toán, bảo hiểm, thẻ và tài trợ thương mại. Sự bứt phá của nhiều ngân hàng cho thấy dư địa tăng trưởng còn lớn, dù một phần kết quả hiện nay đến từ các khoản phí đặc thù, chưa chắc bền vững. Trong dài hạn, lợi thế sẽ thuộc về những ngân hàng vừa có quy mô khách hàng lớn, vừa tạo được nguồn thu dịch vụ thường xuyên, ổn định và ít phụ thuộc vào các khoản thu đột biến.
-Thăng Long Official-