

Dù ba "ông lớn" còn lại của nhóm Big4 là Vietcombank (IPO tháng 12/2007), VietinBank (IPO tháng 12/2008) và BIDV (IPO tháng 12/2011) đã lần lượt lên sàn từ hơn một thập kỷ trước, Agribank - ngân hàng thương mại Nhà nước duy nhất còn giữ 100% vốn Nhà nước vẫn chưa thể niêm yết.
Vậy đâu là những nút thắt đặc thù về đất đai, nợ xấu và định giá doanh nghiệp đã khiến "giấc mơ" cổ phần hóa của Agribank kéo dài gần hai thập kỷ?
1. Vướng mắc về đất đai và định giá doanh nghiệp - "nút thắt" lớn nhất
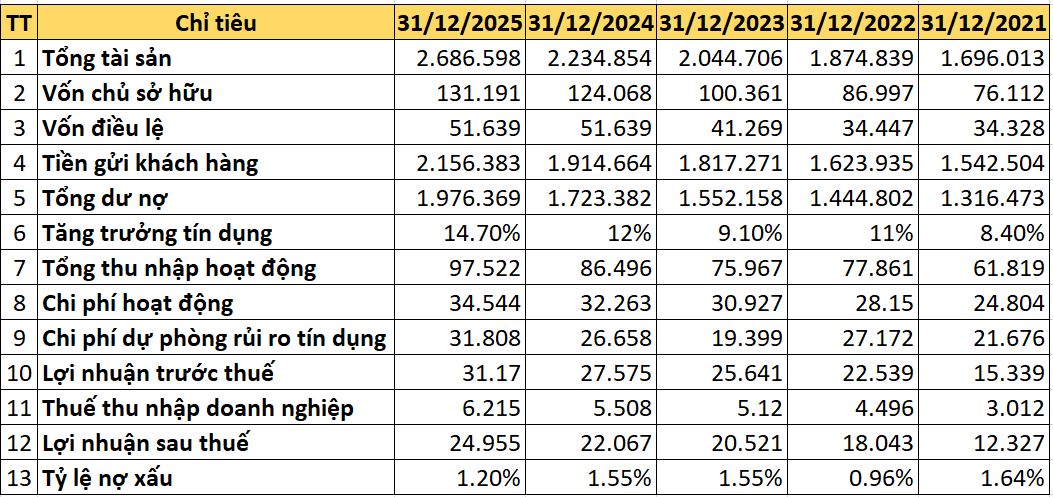
Agribank quản lý khoảng 2,6 triệu m² đất trải dài khắp cả nước, với nguồn gốc pháp lý rất đa dạng và phức tạp, từ thời bao cấp, trải rộng từ các huyện, xã, thành phố đến cả hải đảo. Đến năm 2021, ngân hàng vẫn chưa thể hoàn thành phương án sử dụng đất đai, trong khi đây là điều kiện tiên quyết để Ngân hàng Nhà nước ban hành quy định cổ phần hóa. Chính vì chưa xác định được giá trị đất đai - một tài sản chiếm tỷ trọng lớn trong bảng cân đối nên việc định giá toàn bộ doanh nghiệp cũng không thể hoàn tất. Với tổng tài sản lên tới 2,68 triệu tỷ đồng (hơn 100 tỷ USD) và mạng lưới hơn 2.300 chi nhánh, phòng giao dịch, việc định giá Agribank vốn đã đặc biệt phức tạp, lại càng bị đình trệ khi "đầu vào" là giá trị đất đai vẫn còn bỏ ngỏ.
2. Tỷ lệ nợ xấu cao kéo dài
Agribank từng có tỷ lệ nợ xấu cao do đặc thù cho vay nông nghiệp, nông thôn – lĩnh vực chịu rủi ro thiên tai và biến động giá cả. Tỷ lệ nợ xấu theo phương án cơ cấu lại từng ở mức 3,2% vào quý I/2025, gây đình trệ tiến trình cổ phần hóa. Mặc dù đến cuối năm 2025, tỷ lệ nợ xấu nội bảng đã giảm còn 1,14% – mức thấp nhất trong 13 năm – nhưng đây là kết quả của một quá trình tái cơ cấu kéo dài qua ba giai đoạn (2013–2015, 2016–2020, 2021–2025).
3. Vai trò chính sách đặc biệt
Agribank không chỉ là một ngân hàng thương mại thuần túy mà còn là "cánh tay nối dài" của Ngân hàng Nhà nước trong việc vận hành chính sách tiền tệ, điều tiết lãi suất và tín dụng, đặc biệt trong lĩnh vực "Tam nông". Dư nợ cho vay nông nghiệp, nông thôn chiếm hơn 64% tổng dư nợ của Agribank. Vai trò chính sách này khiến việc cổ phần hóa cần được cân nhắc thận trọng để không ảnh hưởng đến các mục tiêu phát triển kinh tế – xã hội.
4. Khó khăn trong tìm kiếm cổ đông chiến lược nước ngoài
Khác với Vietcombank và VietinBank - những ngân hàng đã sớm bán cổ phần cho Mizuho Bank (2011) và MUFG Bank (2013) ngay sau IPO - Agribank hiện chưa có cổ đông chiến lược nước ngoài. Đây không hẳn là vấn đề nội tại của ngân hàng, mà chủ yếu là yếu tố thời gian: việc tìm kiếm một định chế tài chính quốc tế đủ tầm, phù hợp với đặc thù hoạt động và chiến lược phát triển của Agribank đòi hỏi quá trình đàm phán, thẩm định kéo dài.
Nhìn từ bức tranh tổng thể, Agribank đang hội tụ những yếu tố thuận lợi hiếm có: đề án xử lý nợ xấu chính thức hoàn tất năm 2025, Nhà nước thúc đẩy quyết liệt cơ cấu vốn doanh nghiệp nhà nước bằng nhiều cuộc họp và văn bản hướng dẫn, làn sóng cơ cấu vốn lan tỏa trong kỷ nguyên vươn mình và tinh thần Nghị quyết 79, nhu cầu bổ sung vốn ngày càng cấp thiết - một thương vụ IPO thành công sẽ mang lại nguồn vốn lớn cho Nhà nước lẫn cú hích mạnh mẽ cho chính Agribank, trong khi thị trường chứng khoán bùng nổ, đứng trước cơ hội nâng hạng, cùng đà tăng trưởng GDP tích cực.
Có thể nói, chưa bao giờ "cửa" IPO của Agribank lại rộng mở đến vậy. Khi những nút thắt lớn nhất dần được tháo gỡ, khi chủ trương của Nhà nước đã rõ và quyết tâm đã cao, khi thị trường đang ở thời điểm thuận lợi, thì việc ngân hàng duy nhất còn 100% vốn nhà nước trong nhóm Big4 bước lên sàn không còn là câu hỏi "có hay không", mà là "khi nào và bằng cách nào". Và nếu điều đó sớm thành hiện thực, giấc mơ cổ phần hóa kéo dài gần hai thập kỷ sẽ không chỉ khép lại, mà còn mở ra một chương mới cho Agribank – và cho cả thị trường vốn Việt Nam trên hành trình vươn tầm.
-Thăng Long Official-