

Fraser and Neave (F&N) vừa công bố kết quả 9 tháng đầu năm tài chính 2026, kết thúc ngày 30/6. Doanh thu đạt hơn 1,66 tỷ SGD, giảm 6%. Nhưng lợi nhuận trước lãi vay và thuế lại tăng 14% lên 267 triệu SGD, còn lợi nhuận thuộc cổ đông công ty mẹ tăng hơn 10%, đạt gần 131 triệu SGD.
Phần doanh thu giảm thực ra không phản ánh sức mua yếu đi. Phần lớn đến từ thay đổi chuẩn mực kế toán, buộc các công ty con tại Myanmar quy đổi theo tỷ giá thị trường của đồng kyat thay vì tỷ giá tham chiếu. Loại trừ yếu tố này, doanh thu mảng đồ uống vẫn tăng nhẹ.
Điều đáng nói nằm ở chỗ khác. F&N không sở hữu bất kỳ nhà máy hay nguồn doanh thu nào tại Việt Nam. Toàn bộ lợi nhuận từ thị trường này đến từ phần lãi được chia từ Vinamilk, nơi tập đoàn là cổ đông lớn thứ hai. Vì Vinamilk là công ty liên kết, F&N chỉ ghi nhận phần lãi tương ứng tỷ lệ sở hữu, không hợp nhất doanh thu.
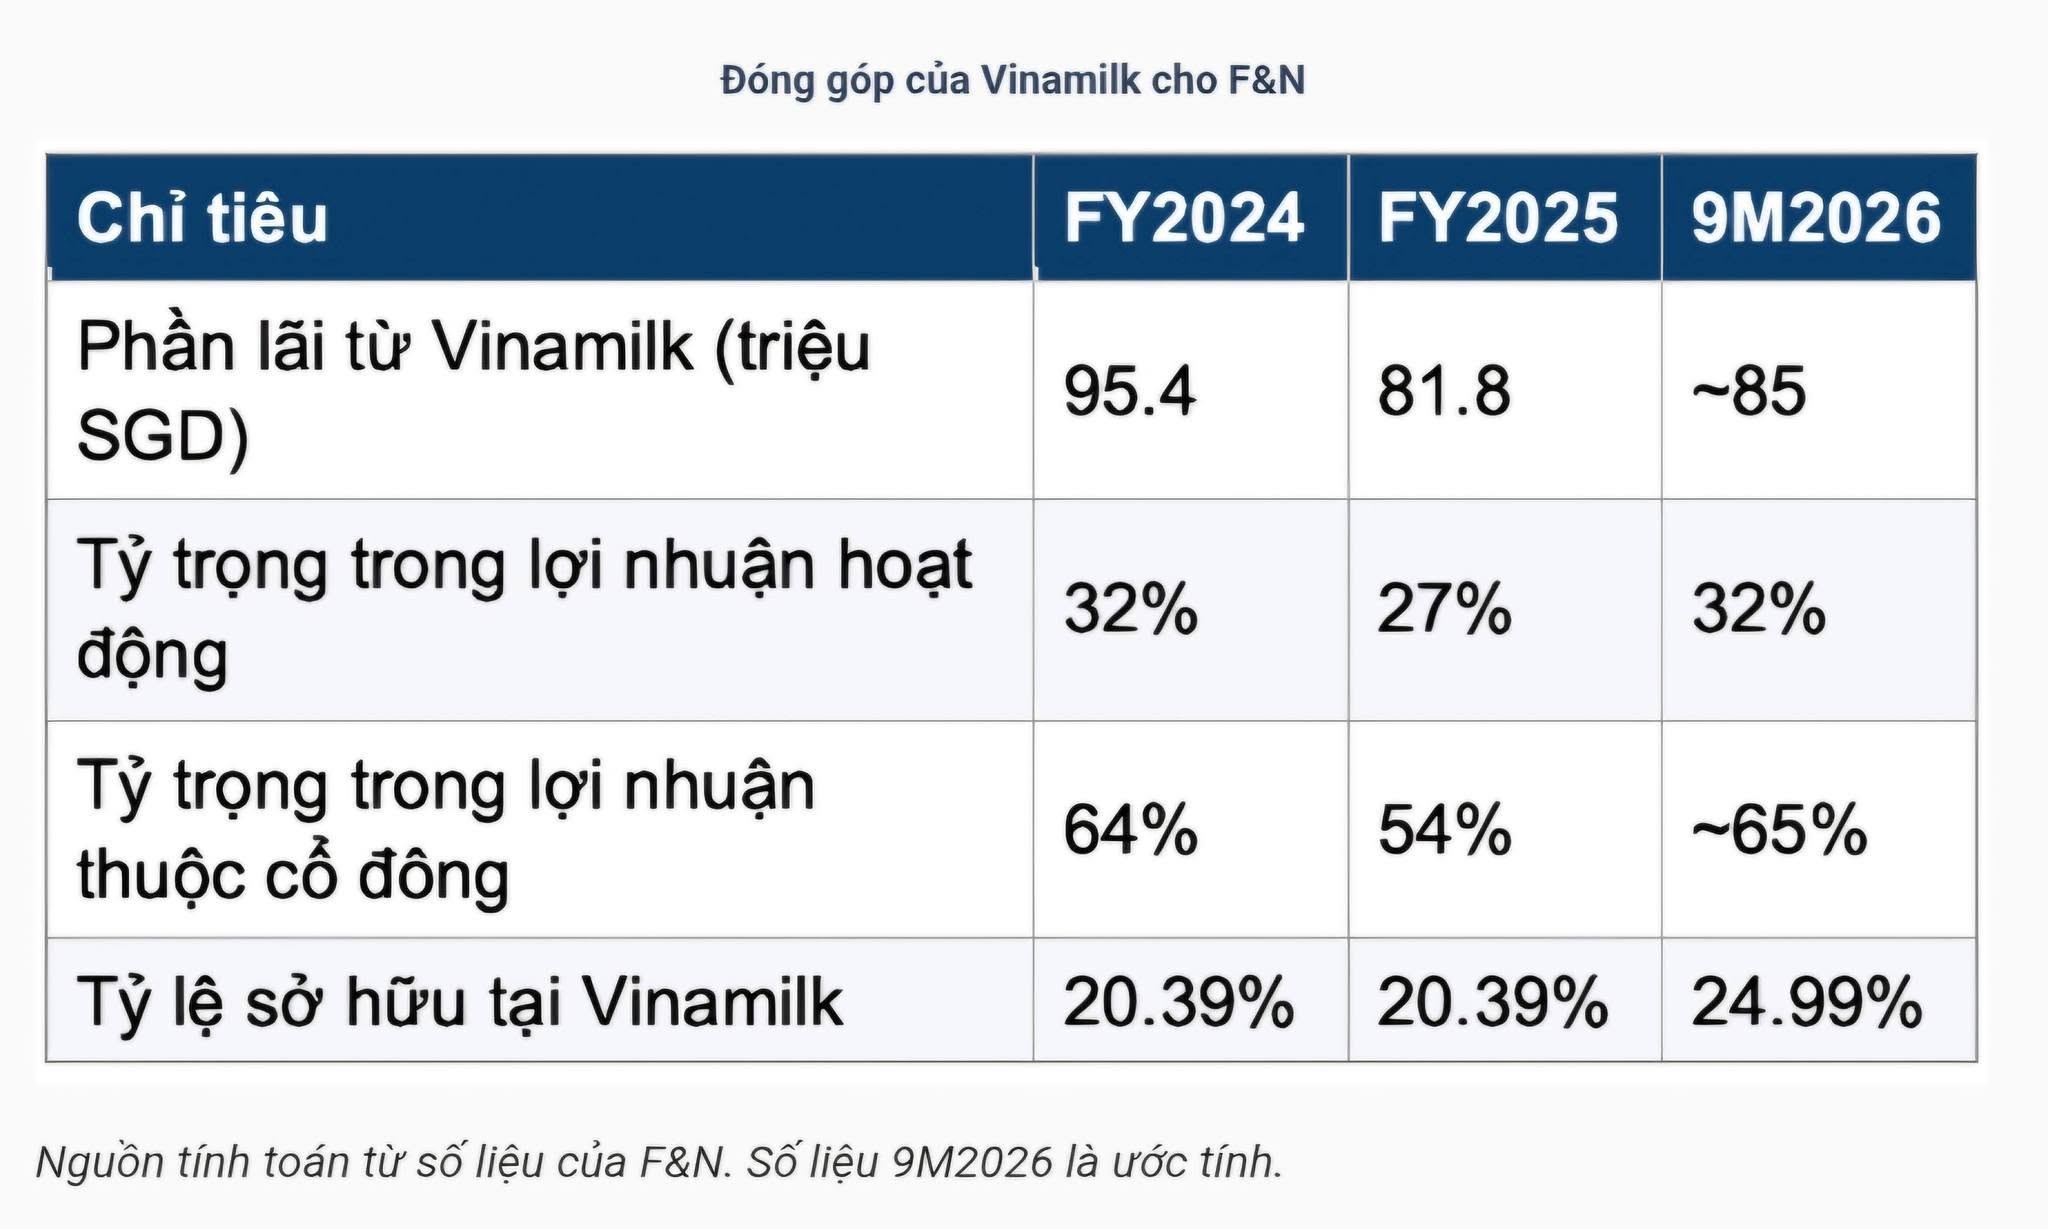
Vậy mà tính trên lợi nhuận thuộc cổ đông, Vinamilk đóng góp khoảng hai phần ba. Có năm con số này lên tới ba phần tư.
Vì sao Vinamilk "có giá" hơn chính mảng sữa của F&N?
Đây là chi tiết kỹ thuật nhưng rất đáng chú ý. Mảng sữa tại Malaysia và Thái Lan, vốn là trụ cột truyền thống chiếm 55% doanh thu, lại nằm dưới công ty con niêm yết F&N Holdings Bhd, nơi F&N chỉ sở hữu khoảng 55%. Nghĩa là gần một nửa lợi nhuận mảng này phải chia cho cổ đông thiểu số.
Ngược lại, cổ phần Vinamilk do một công ty con 100% vốn của F&N nắm giữ. Toàn bộ phần lãi thuộc trọn về cổ đông F&N. Và quan trọng hơn, khoản lãi này đi kèm tiền mặt thực nhận: riêng nửa đầu năm tài chính 2026, F&N nhận gần 60 triệu SGD cổ tức từ Vinamilk.
Nói cách khác, với F&N, Vinamilk không chỉ là một khoản đầu tư. Nó là nguồn tiền mặt sạch nhất trong toàn bộ danh mục.
Bốn năm đi xuống và cú đảo chiều
Giai đoạn 2021-2025, doanh thu F&N tăng khoảng 24%, nhưng lợi nhuận thuộc cổ đông gần như giậm chân tại chỗ, từ 145,2 lên 150,4 triệu SGD.
Nguyên nhân chính nằm ở Vinamilk.
Phần lãi F&N nhận từ doanh nghiệp sữa Việt Nam giảm liên tục từ 111,7 triệu SGD năm 2021 xuống 81,8 triệu SGD năm 2025, khi lợi nhuận Vinamilk chững lại và VNĐ mất giá so với SGD. Trong cùng thời gian, lợi nhuận từ các mảng tự kinh doanh tăng hơn 50%, nhưng phần tăng thêm gần như chỉ đủ bù cho khoản hụt từ Vinamilk.
Năm nay, xu hướng đảo chiều. Trong 9 tháng, F&N ước thu 85 triệu SGD từ khoản đầu tư này, vượt cả năm trước đó. Vinamilk phục hồi với lợi nhuận nửa đầu năm 2026 tăng hơn 38%.
Con số 24,99% và câu chuyện phía sau
Cuối tháng 12/2025, F&N chi 6.011 tỷ đồng, khoảng 296 triệu SGD, mua thêm 96 triệu cổ phiếu VNM từ Jardine Cycle & Carriage, nâng sở hữu từ 20,39% lên 24,99%.
Con số 24,99% không phải ngẫu nhiên. Nó dừng lại đúng dưới ngưỡng 25%, mức mà theo quy định pháp luật Việt Nam sẽ kích hoạt nghĩa vụ chào mua công khai. F&N muốn tối đa hóa phần lãi được chia, nhưng không muốn bước vào một thương vụ thâu tóm tốn kém.
Và đây cũng là giới hạn của chiến lược này: cổ đông lớn nhất của Vinamilk vẫn là SCIC với khoảng 36%. Gần hai phần ba lợi nhuận của cổ đông F&N đến từ một doanh nghiệp mà họ không kiểm soát.
Vay tiền mua cổ phiếu, lấy cổ tức trả lãi
Thương vụ nâng sở hữu được tài trợ chủ yếu bằng vốn vay. Đến cuối tháng 6/2026, nợ vay của F&N tăng lên gần 1,4 tỷ SGD, từ gần 1,1 tỷ SGD hồi tháng 9/2025. Tỷ lệ nợ ròng trên vốn chủ sở hữu tăng từ 21,8% lên 31,3%.
Mức đòn bẩy này vẫn an toàn: phần lớn khoản vay có lãi suất cố định, kỳ hạn dài, lợi nhuận hoạt động gấp 9-10 lần chi phí lãi vay. Nhưng áp lực nằm ở dòng tiền, khi F&N đang trong chu kỳ đầu tư lớn với trang trại bò sữa tại Malaysia, nhà máy sữa ở Campuchia và nhà máy nước giải khát tại Penang. Chi đầu tư năm 2025 tăng gấp đôi lên 224 triệu SGD, gần bằng toàn bộ dòng tiền kinh doanh tạo ra, trong khi vẫn phải chi 110 triệu SGD trả cổ tức.
Khoản lỗ 900 triệu SGD không ai nhắc tới
Đây mới là con số đắt nhất trong toàn bộ câu chuyện. Khoản đầu tư vào Vinamilk được F&N ghi sổ 2,5 tỷ SGD, nhưng giá trị thị trường ước tính chỉ khoảng 1,6 tỷ SGD.
Chênh lệch gần 900 triệu SGD, tương đương khoảng 36%, đến từ việc F&N mua vào ở vùng giá cao giai đoạn 2016-2017.
Ngay cả thương vụ gần nhất cũng chưa thuận lợi: 6.011 tỷ đồng cho 96 triệu cổ phiếu tương đương khoảng 62.600 đồng/cp, trong khi VNM đóng cửa phiên 2/10 ở mức 57.300 đồng.
Nghĩa là F&N đang ở một vị thế khá đặc biệt: lãi đều đặn từ dòng cổ tức, nhưng lỗ nặng trên giá trị tài sản. Và chừng nào còn giữ Vinamilk như một khoản đầu tư dài hạn, khoản lỗ đó vẫn chỉ nằm trên giấy.
Mảng tự kinh doanh đang khởi sắc
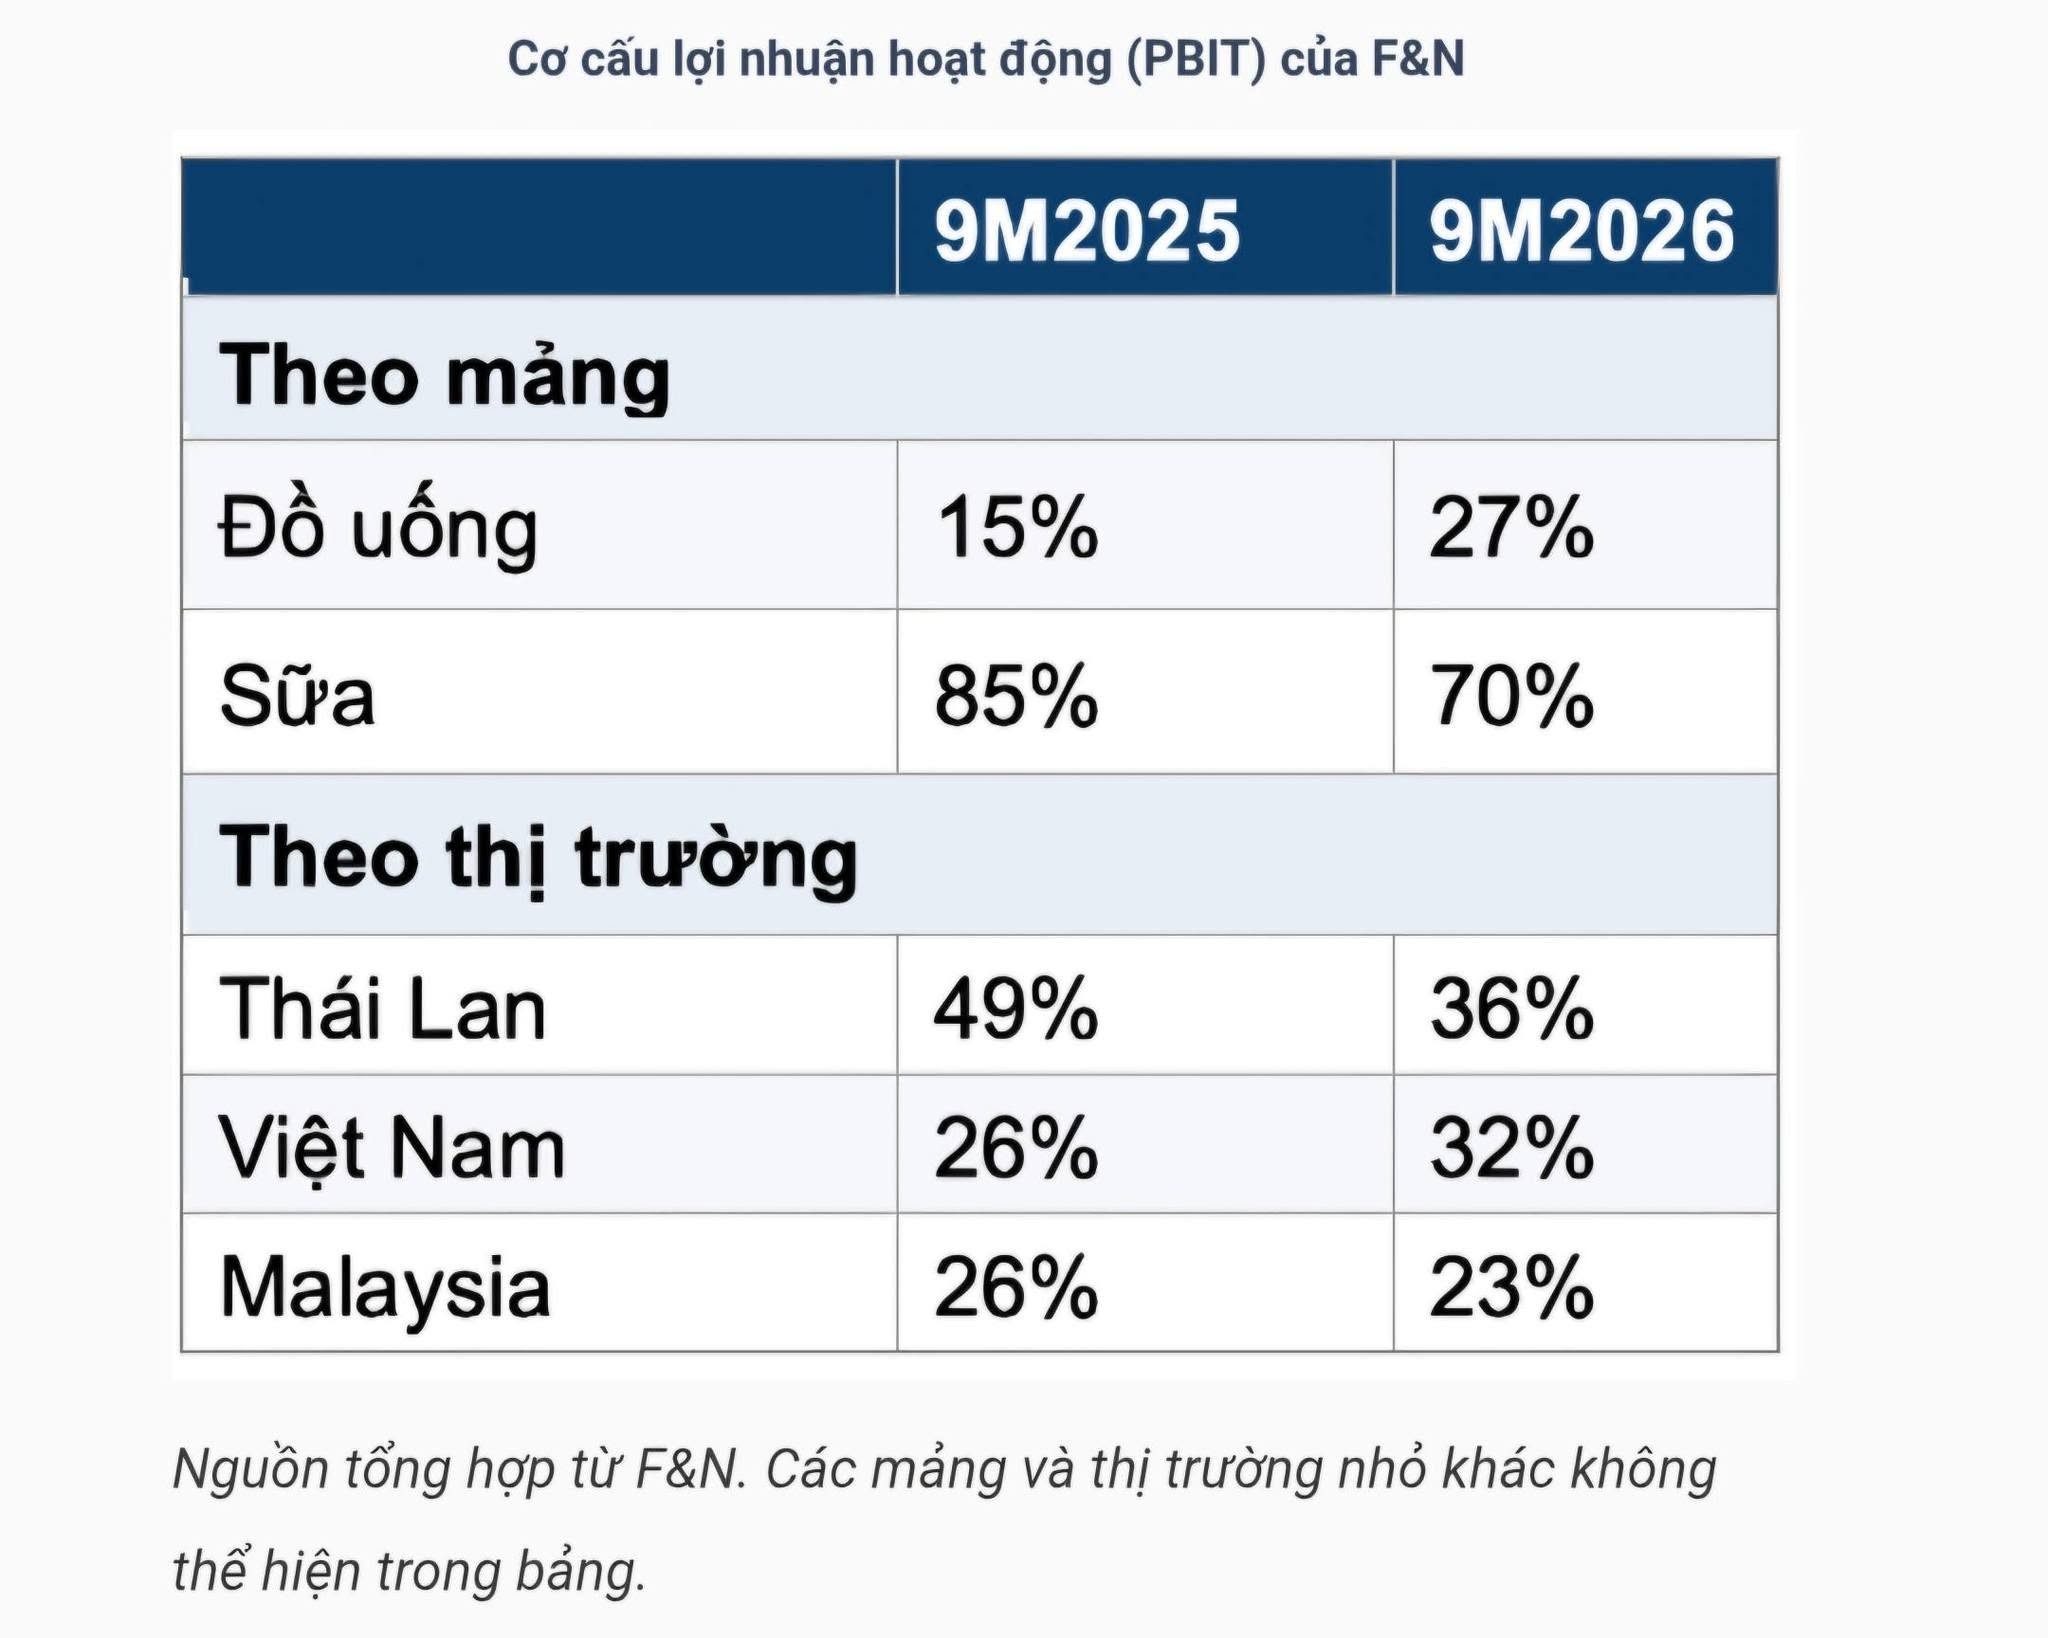
Điểm sáng năm nay là đồ uống. Doanh thu mảng này giảm vì biến động tỷ giá, nhưng lợi nhuận hoạt động tăng gấp đôi. 100PLUS và Ice Mountain bán tốt mùa lễ hội, giá đường giảm giúp tiết kiệm chi phí, mảng bia tại Myanmar chuyển từ lỗ sang lãi. Một mảng từng chỉ có biên lợi nhuận 5-6% nay đóng góp 27% lợi nhuận tập đoàn.
Mảng sữa thì ngược lại, giảm 7% lợi nhuận do xuất khẩu từ Thái Lan sang Campuchia đình trệ vì căng thẳng biên giới, sức mua tại Thái Lan yếu, trang trại bò sữa tại Malaysia vẫn tốn chi phí khởi động. Mức giảm còn sâu hơn nếu không có phần lãi tăng mạnh từ Vinamilk bù vào.
Với 130,6 triệu SGD lợi nhuận ròng sau 9 tháng, F&N nhiều khả năng vượt mốc 150 triệu SGD trong năm tài chính 2026, thoát khỏi vùng 130-150 triệu SGD kéo dài từ 2021.
Nhưng câu hỏi dài hạn vẫn còn đó: một tập đoàn mà hai phần ba lợi nhuận phụ thuộc vào cổ tức của doanh nghiệp nước ngoài mình không kiểm soát, liệu có thể gọi là mô hình kinh doanh bền vững, hay chỉ là một danh mục đầu tư được khoác lên hình hài tập đoàn sản xuất?
------------
Nguồn: Phú Ninh/Group Chuyện Nhà băng
